
Governi e hyperscaler bussano alla stessa porta: chi paga il prezzo del capitale
Data pubblicazione: 22 ottobre 2026
Autore:
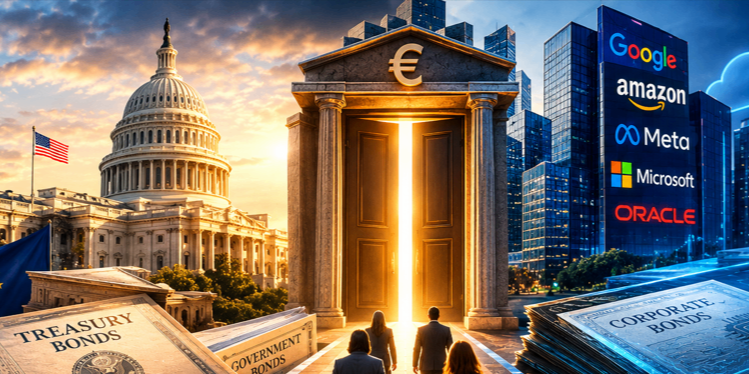
Gli Stati non sono più gli unici grandi debitori a lungo termine. Cosa cambia per chi detiene obbligazioni, in dollari e in euro
Per quindici anni il mercato obbligazionario ha avuto un solo grande emittente insaziabile: gli Stati.
Le imprese, anche le più grandi, prendevano a prestito molto meno e quasi sempre su scadenze brevi o medie.
Nel 2026 questo equilibrio si è rotto. Alphabet, Amazon, Meta, Microsoft e Oracle hanno bisogno di centinaia di miliardi all'anno per data center e chip, i loro flussi di cassa non bastano più e si stanno rivolgendo agli stessi investitori che comprano i titoli di Stato: fondi pensione, assicurazioni, gestori obbligazionari.
Su quanto questo stia spingendo i rendimenti c'è più rumore che prova.
Il rischio per chi costruisce un portafoglio sta altrove, e lo vediamo in fondo.
Quanto debito stanno chiedendo le big tech
Secondo un'analisi FactSet di luglio, il capex aggregato dei cinque hyperscaler supererà i 690 miliardi di dollari nell'esercizio 2026, con una crescita oltre l'80% rispetto all'anno precedente.
Contando anche i leasing finanziari, le indicazioni delle società per l'anno solare si avvicinano agli 800 miliardi. Nel 2020 erano circa 95.
Fino a due anni fa questa spesa si pagava con la cassa.
Oggi non più: la quota di capex coperta da nuovo debito è passata dal 9% dell'esercizio 2024 al 32% dei dodici mesi chiusi a giugno 2026.
FactSet stima un free cash flow vicino a zero o negativo per tutti nel 2026, con le eccezioni di Alphabet e Microsoft.
Oracle è il caso estremo: S&P l'ha declassata a BBB-, l'ultimo gradino dell'investment grade, il 9 luglio.
Alphabet a giugno ha chiuso un aumento di capitale da 84,75 miliardi, il più grande mai fatto da una società quotata.
Sul mercato obbligazionario, TwentyFour Asset Management conta oltre 180 miliardi di dollari emessi da inizio anno fino a settembre dai principali gruppi tecnologici, con stime di circa 250 miliardi a fine anno e circa 400 se si include tutto il debito legato all'intelligenza artificiale. A questo si aggiungono circa 820 miliardi di impegni di leasing non ancora iscritti a bilancio, secondo FactSet. È debito che non compare negli indici obbligazionari ma che grava sugli stessi bilanci.
Il punto di contatto è la parte lunga della curva
Il volume da solo non basterebbe a creare concorrenza con gli Stati: il mercato investment grade americano vale migliaia di miliardi e gli hyperscaler ne sono solo una parte. Il punto di contatto è la scadenza.TwentyFour rileva che il 41% delle obbligazioni emesse dagli hyperscaler tra 2025 e 2026 ha durata superiore a 15 anni, contro il 16% dell'indice societario. Amazon si è finanziata fino al 2076, Meta e Oracle fino al 2066, Alphabet ha collocato un bond centenario in sterline con scadenza 2126.
È esattamente il segmento in cui i Tesori fanno più fatica a trovare compratori, e in cui gli acquirenti naturali sono pochi e hanno bilanci limitati: assicurazioni vita e fondi pensione che devono coprire passività lontane nel tempo.Una stima della Federal Reserve di Dallas, di febbraio, rende l'ordine di grandezza in termini di rischio di tasso: le emissioni investment grade legate all'AI potrebbero arrivare quest'anno a circa 300 miliardi, con una duration equivalente fino a 360 miliardi.
Vale a dire circa un ottavo di quella offerta dal Tesoro americano. Non è il Tesoro, ma non è nemmeno trascurabile.Dall'altra parte del tavolo il fabbisogno degli Stati non si ferma. Gli Stati Uniti hanno un debito intorno ai 40 mila miliardi, un deficit superiore al 6% del Pil e una spesa per interessi vicina ai 1.000 miliardi l'anno.
Ad agosto, con il trentennale ai massimi dal 2007, il segretario al Tesoro Scott Bessent ha raddoppiato i riacquisti di titoli a lunga scadenza. In Europa Generali Investments stima per il 2026 emissioni nette record di titoli di Stato nell'area euro, 502 miliardi, trainate dalla Germania con oltre 140 miliardi netti tra difesa e infrastrutture.
Cosa succede in Europa
Il fenomeno è arrivato anche sul mercato in euro. Secondo un'analisi della BCE pubblicata il 31 agosto, gli hyperscaler hanno in circolazione circa 40 miliardi di euro di obbligazioni. È poco più dell'1% degli indici societari in euro, ma vale quasi il 10% delle nuove emissioni lorde di società non finanziarie.
Amazon e Alphabet sono stati i due maggiori emittenti non finanziari del 2026 e l'operazione di Amazon è la più grande mai registrata. Nell'anno chiuso a marzo, i loro titoli hanno assorbito il 15% dell'aumento delle detenzioni di obbligazioni societarie in euro da parte di investitori dell'area.La BCE è prudente sulle conseguenze.
Finora non rileva uno spiazzamento degli emittenti europei, anche se alcune società hanno scelto di non andare sul mercato nei giorni dei grandi collocamenti americani.
Negli Stati Uniti, scrive, la domanda di finanziamento a lungo termine legata all'AI ha contribuito al rialzo dei tassi reali, mentre nell'area euro questo effetto non si vede.
Segnala però due cose da tenere d'occhio: i rapporti di copertura delle nuove emissioni tech in calo dopo la metà dell'anno, e il rischio che le agenzie di rating basino giudizi alti, spesso AA- o superiori, su ipotesi di crescita dei ricavi non ancora verificate.
Quanto pesa davvero sui rendimenti dei titoli di Stato
Qui le posizioni divergono, ed è bene saperlo prima di raccontare la storia ai clienti. Ed Yardeni sostiene che si tratti di un classico effetto di spiazzamento rovesciato: i capitali che vanno alle obbligazioni societarie mancano ai Treasury, che devono pagare di più. Arif Husain di T. Rowe Price arriva a una conclusione simile, aspettandosi che l'offerta aggiuntiva di debito di qualità spinga al rialzo i rendimenti governativi.
Le verifiche empiriche sono più tiepide. PIMCO ha studiato sei grandi emissioni legate all'AI e non ha trovato un aumento statisticamente significativo del rendimento decennale attorno a quelle date. Capital Economics attribuisce il rialzo dei Treasury soprattutto a crescita, inflazione e politica della Fed, ricordando che un bond societario non è un sostituto perfetto di un titolo di Stato, che resta il collaterale di riferimento del sistema.
La stessa TwentyFour, che ha documentato la concentrazione sulle scadenze lunghe, parla di un effetto marginale rispetto a deficit, inflazione e minore domanda giapponese.La lettura più difendibile è che le emissioni tech aggiungano pressione sul tratto lungo della curva senza esserne il motore. Chi oggi giustifica un decennale americano sopra il 5% con l'AI sta prendendo una componente per il tutto.
Il rischio vero è la concentrazione, non il rendimento
L'idea che conviene correggere è un'altra, ed è più vicina ai portafogli: che un'obbligazione AA di un hyperscaler sia un'alternativa quasi equivalente a un titolo di Stato, con qualche decimo di rendimento in più. Non lo è.
Il rischio di un titolo di Stato in valuta propria è di tasso e di inflazione. Quello di un bond Amazon a cinquant'anni è di tasso, di inflazione e del successo economico di una scommessa industriale sull'AI la cui redditività non è ancora dimostrata.
Quel terzo rischio è lo stesso che il cliente ha già in portafoglio attraverso le azioni.
Un investitore italiano con un ETF sull'azionario americano, un fondo obbligazionario societario globale e magari un veicolo di private credit, che a sua volta finanzia data center, è esposto all'AI tre volte, con tre etichette diverse. In uno scenario di ridimensionamento degli investimenti le tre posizioni scenderebbero insieme, proprio quando la componente obbligazionaria dovrebbe proteggere.Il meccanismo che amplifica il problema è passivo.
La BCE avverte che, man mano che questi emittenti crescono negli indici, i portafogli che replicano un benchmark ne aumentano il peso in modo automatico, indipendentemente dal prezzo. Gli emittenti, intanto, prendono a prestito senza badare troppo al costo: Bessent li ha definiti "quasi indifferenti al rendimento", perché si aspettano ritorni elevati dall'investimento.
Quando sia il più grande emittente pubblico sia i più grandi emittenti privati del mercato non guardano il prezzo, l'aggiustamento ricade su chi il prezzo lo deve guardare: l'investitore.
Per un portafoglio obbligazionario questo si traduce in tre domande da fare al gestore: quanta parte del rischio di tasso è concentrata sulle scadenze oltre i vent'anni, quanto pesa il settore tecnologico nella componente societaria, e quanto si sovrappone a ciò che il cliente ha già in azioni.
Questo articolo ha finalità informativa e non costituisce consulenza finanziaria personalizzata.
I dati sono aggiornati al 22 ottobre 2026; le stime di emissione e di capex sono di fonte terza e soggette a revisione con le trimestrali in corso.
Fonti principali: FactSet Insight, TwentyFour Asset Management, Banca centrale europea (blog del 31 agosto 2026), Federal Reserve Bank of Dallas, PIMCO, Capital Economics, T. Rowe Price, Yardeni Research (tramite Fortune), Generali Investments (tramite MF Milano Finanza), Dipartimento del Tesoro USA, S&P Global Ratings.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Piazza del Quartiere Latino, 11
31100, Treviso
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Angelo Nigretti e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
